Overslaan naar inhoud
xtroverso
  • How it works
  • From €250
  • Inhoud
  • Over
  • Kennis
  • 0
  • 0
  • Nederlands English (US) Italiano Español
  • CLIËNTGEBIED
xtroverso
  • 0
  • 0
    • How it works
    • From €250
    • Inhoud
    • Over
    • Kennis
  • Nederlands English (US) Italiano Español
  • CLIËNTGEBIED
XTROVERSO
Hoe het werkt Vanaf €250 Scope Over Kennis
NL EN IT ES
Klantportaal Plan een kennismaking ↗
Menu
Hoe XTROVERSO werkt Je beste nachtrust Waarom anders Wat erbij zit Framework en controles Verificatie Cultureel manifest FAQ Over Werk met ons Perskamer Kennis Contact Plan een kennismaking Klantportaal
NL EN IT ES
  • Alle blogs
  • LINDA PAVAN
  • Als loonadministratie, bank en loonheffing niet aansluiten
  • Als loonadministratie, bank en loonheffing niet aansluiten

    Een loonstrook lost een verschil tussen salarisadministratie, bank, aangifte en rekening-courant niet op. Reconstrueer eerst het volledige dossier.
    1 oktober 2026 in
    Linda Pavan

    De loonadministratie kan salaris en loonheffing tonen, terwijl bankmutaties, aangiften en betalingen afwijken. Inhouding, het genieten van loon, aangifte en betaling zijn aparte gebeurtenissen met verschillende fiscale gevolgen.

    Waarom dit belangrijk is

    Een loonstrook hoort bij het salarisdossier, maar verklaart een verschil niet op zichzelf. Bij geldgebrek kan een BV salaris, nettoloon en loonheffingboeken en betaling uitstellen. Dat raakt de winst, liquiditeitsplanning en privéaangifte van de directeur. Voor inhouding, genoten loon, aangifte en betaling gelden verschillende fiscale gevolgen. Ook met een salarisverwerker blijft de BV verantwoordelijk voor de aangifte.

    Voorbeeld

    Een ondernemer stelt twee maanden nettoloon uit totdat klanten hun facturen betalen. De salarisverwerking loopt door en in het grootboek staan loonkosten en openstaande bedragen. De BV betaalt ook een privéfactuur van de ondernemer en boekt die op de rekening-courant. Die boeking kan duidelijk maken of salaris open bleef staan, is verrekend of beschikbaar kwam. Bank, salarisafspraak, loonjournaal, aangifte en rekening-courant moeten dezelfde tijdlijn ondersteunen.

    XTROVERSO tips

    • Sluit één loontijdvak tegelijk aan. Vergelijk het loonjournaal met de bank, ingediende aangifte loonheffingen, betalingskenmerk en grootboek. Leg elk verschil vast en wijs een verantwoordelijke aan.
    • Houd de gebeurtenissen uit elkaar. Leg afzonderlijk vast wat is berekend, ingehouden, aangegeven, aan de werknemer betaald en aan de Belastingdienst betaald. Maak hiervan niet één salarisgebeurtenis.
    • Controleer de rekening-courant van de DGA. Beoordeel salaris apart van leningen, dividend, privékosten en rekening-courantmutaties. Noteer bij iedere verrekening de datum en reden.
    • Bewaar een eigen salarisarchief. Bewaar loonjournaalposten, loonstroken, ingediende aangiften, ontvangstbevestigingen, correcties en bankbewijs. Blijf niet afhankelijk van één mailbox of leveranciersaccount.
    • Herstel fouten snel. Controleer of een correctie nodig is als salarisadministratie, jaaropgave en aangifte verschillen. Werk gekoppelde dossiers bij voordat dezelfde fout in de privéaangifte terechtkomt.

    Wilt u vaststellen wat uw BV heeft geboekt, betaald, ingehouden en aangegeven? Wij helpen het salarisdossier te reconstrueren

    NEEM CONTACT OP

    De data, bronnen en analyse achter dit artikel zijn uitgevoerd door Linda Pavan. AI is niet gebruikt om bronnen te identificeren, de feitelijke basis op te bouwen of het analytische oordeel in dit artikel te vormen. AI is alleen gebruikt als hulpmiddel bij het opstellen. De definitieve Nederlandse tekst is persoonlijk nagekeken, geredigeerd en goedgekeurd door Linda Pavan voor publicatie.

    Bronnen

    • Hoge Raad — Income enjoyed when wage tax was not withheld
    • Belastingdienst — Wage tax and employer withholding responsibility
    • Belastingdienst — Filing payroll-tax returns
    • Belastingdienst — Correcting payroll-tax returns
    • Belastingdienst — Handboek Loonheffingen
    • Wettenbank — Wet inkomstenbelasting 2001, Article 3.146
    in LINDA PAVAN
    # BV governance Belastingdienst DGA Dutch wage tax LEDGER & TAX cash control income tax payroll tax governance wage tax
    Linda Pavan 1 oktober 2026
    Deel deze post

    Delen

    Linda Pavan

    Gecertificeerd ZENTRIQ™ Auditor en medeoprichter van XTROVERSO™, Linda brengt tientallen jaren expertise mee inboekhoudbeheer en fiscale compliance. 

    Met een rigoureuze maar pragmatische aanpak zorgt zij ervoor dat financiële systemen niet alleen accuraat zijn, maar ook in lijn liggen mettransparantie, vertrouwen en veerkracht op lange termijn.

    BOEK EEN VERGADERING

    Linda Pavan

    Gecertificeerd ZENTRIQ™ Auditor en medeoprichter van XTROVERSO™, brengt Linda tientallen jaren expertise mee in boekhoudbeheer en fiscale compliance.

    Met een rigoureuze maar pragmatische aanpak zorgt zij ervoor dat financiële systemen niet alleen accuraat zijn, maar ook in lijn liggen met transparantie, vertrouwen en veerkracht op lange termijn.

    BOEK EEN VERGADERING

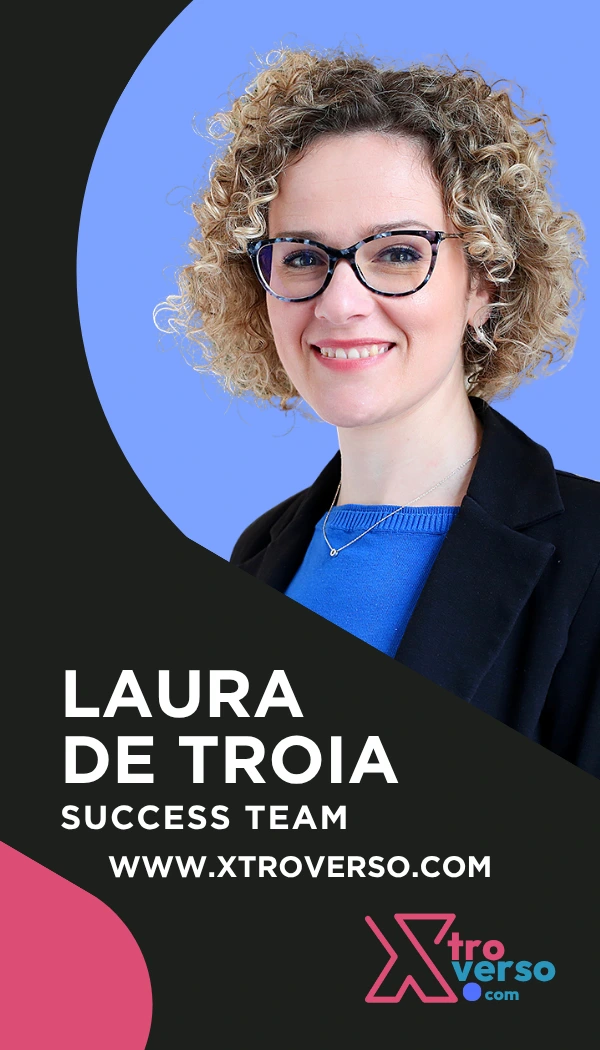
    Laura De Troia

    Laura, met haar natuurlijke empathie en sterke gevoel voor service, zorgt ervoor dat elke klant zich gehoord, ondersteund en gewaardeerd voelt. Ze is toegewijd aan het opbouwen van duurzame relaties en brengt helderheid, warmte en consistentie in elke interactie, wat bijdraagt aan het versterken van het vertrouwen en het verbeteren van de klantervaring.

    BOEK EEN VERGADERING

    Laura De Troia

    Laura, met haar natuurlijke empathie en sterke dienstverleningsgevoel, zorgt ervoor dat elke klant zich gehoord, ondersteund en gewaardeerd voelt. Ze is toegewijd aan het opbouwen van langdurige relaties en brengt helderheid, warmte en consistentie in elke interactie, wat bijdraagt aan het versterken van het vertrouwen en het verbeteren van de klantervaring.

    BOEK EEN VERGADERING

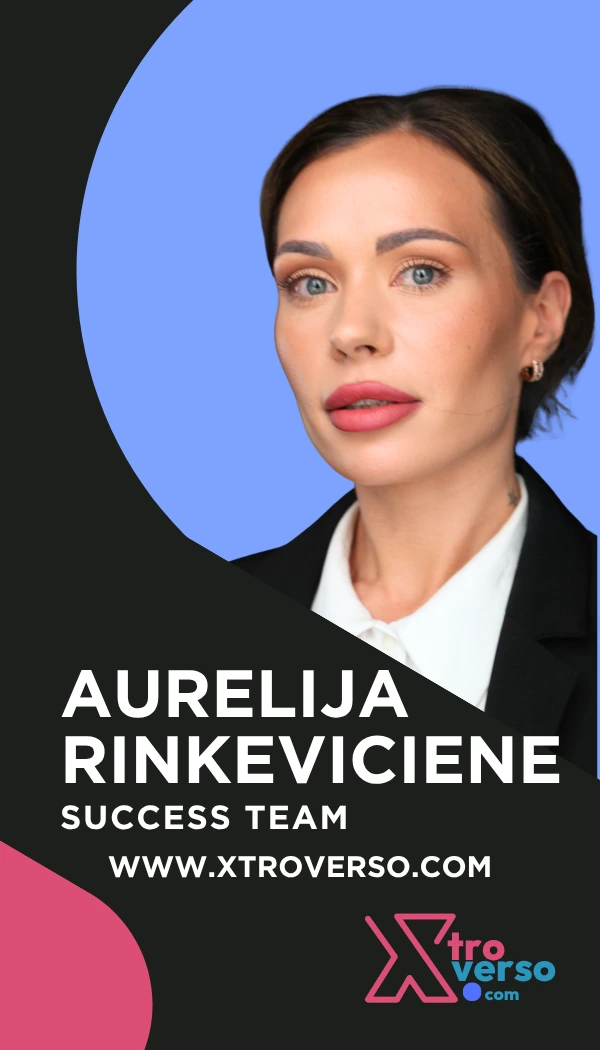
    Aurelija

    Aurelija, met haar natuurlijke empathie en sterke gevoel voor klantzorg, zorgt ervoor dat elke klant zich gehoord, ondersteund en gewaardeerd voelt. Ze is toegewijd aan het opbouwen van langdurige relaties en biedt helderheid, warmte en consistentie in elk contact, waardoor het vertrouwen wordt versterkt en de klantervaring verder wordt verbeterd.

    BOEK EEN VERGADERING

    Labels
    BV governance Belastingdienst DGA Dutch wage tax LEDGER & TAX cash control income tax payroll tax governance wage tax
    Onze blogs
    • LINDA PAVAN
    • btw
    • FACTURERING EN BOEKHOUDING
    • LOONADMINISTRATIE
    • Governance
    • Real Estate
    • I AM

    Volgende lezen
    Kind ontvangt lijfrente, ouder geeft inkomen aan
    Een geschonken lijfrente van vóór 1992 kan bij het kind terechtkomen, terwijl een ouder het inkomen in box 1 aangeeft. Houd de fiscale dossiers gescheiden.
    XTROVERSO

    Kunstmatige intelligentie + menselijke ervaring + professioneel toezicht.

    Dienstverlening

    Hoe het werkt Je beste nachtrust Wat erbij zit Waarom anders FAQ

    Framework

    Framework en controles Verificatie Cultureel manifest

    Praktijk

    Over XTROVERSO Werk met ons Perskamer Contact Plan een kennismaking Klantportaal Pavan Geraedts ↗

    Juridisch

    Algemene voorwaarden Privacyverklaring Cookiebeleid

    Verantwoordelijke praktijk

    XTROVERSO

    Bedrijfsadministratie voor ZZP en VOF

    Btw-periodesluiting en aangifte met Pavan Geraedts Adviseurs

    Kantoor

    De Stuwdam 33-35

    3815 KM Amersfoort

    Nederland

    Alleen op afspraak

    Contact

    +31 (0)85 401 9174

    hello@xtroverso.com

    KvK 70402787

    VAT NL858307790B01

    BECON 685811

    Professionele grens

    Administratie door XTROVERSO

    Btw-periodesluiting en aangifte door Pavan Geraedts Adviseurs (altijd inbegrepen); verdere fiscale review waar het pakket dat vereist

    XTROVERSO en Pavan Geraedts Adviseurs werken als op elkaar afgestemde praktijken. Wie waarvoor verantwoordelijk is, ligt vast in het toepasselijke pakket en de opdrachtvoorwaarden.

    © 2017–2026 XTROVERSO. Alle rechten voorbehouden.

    Website Logo

    Uw privacy respecteren is onze prioriteit.

    Cookies van deze website op deze browser toestaan?

    We gebruiken cookies om een verbeterde ervaring op deze website te bieden. Je kunt meer leren over onze cookies en hoe we ze gebruiken in onze Cookiebeleid.

    Sta alle cookies toeSta alleen essentiële cookies toe